
Vender, receber e ter dinheiro disponível são coisas diferentes. Com o split payment da reforma tributária, essa diferença fica ainda mais importante: quando o mecanismo estiver em operação para a sua venda, a parcela de IBS e CBS a recolher poderá seguir diretamente para o Fisco na liquidação do pagamento.
Para quem precisa comprar mercadoria, pagar a equipe e manter a operação funcionando, a pergunta prática é: quanto dessa venda estará disponível no caixa, e em qual data? Entender isso antes da implantação ajuda a preparar o capital de giro sem confundir faturamento com dinheiro livre.
A Receita Federal anunciou testes de integração da Plataforma Pública do Split Payment a partir de 15 de outubro de 2026. Essa etapa acontece em ambiente controlado, sem impacto em operações reais ou consumidores. Teste técnico não significa retenção obrigatória em todas as vendas. Veja o comunicado oficial [1].
O que é split payment na reforma tributária?
Split payment é o recolhimento do tributo na liquidação financeira da operação. No modelo previsto para o IBS e a CBS, os prestadores de serviços de pagamento e as instituições operadoras dos sistemas de pagamentos separam e recolhem os valores desses tributos, conforme as regras aplicáveis, antes de disponibilizar o restante ao fornecedor. A base legal está nos artigos 31 a 35 da Lei Complementar 214/2025, com as alterações posteriores. Consulte a legislação atualizada [2].
A CBS é a Contribuição sobre Bens e Serviços, federal. O IBS é o Imposto sobre Bens e Serviços, de estados e municípios. O split payment trata da forma de recolher esses tributos; não cria, por si só, um imposto adicional.
Também não é o cliente dividir uma compra entre cartão e Pix, nem a divisão comercial de um pagamento entre vendedores de um marketplace. Aqui, a separação é entre o valor destinado ao fornecedor e o valor destinado ao recolhimento tributário.
Um exemplo: quanto da venda chega à empresa?
Imagine uma venda com pagamento total de R$ 1.000. Apenas para ilustrar o mecanismo, suponha que o valor a separar e recolher na liquidação dessa transação seja R$ 100.
Valores fictícios para explicar o fluxo. R$ 100 não representa uma alíquota legal, uma estimativa da reforma ou o imposto devido pela sua empresa.
Os R$ 900 também não são lucro. Dessa entrada ainda podem sair o custo da mercadoria, comissões, taxas, frete, folha e outras despesas. O exemplo desconsidera esses compromissos para mostrar apenas a separação do pagamento.
No procedimento padrão, o valor a recolher considera os débitos da operação e as parcelas desses débitos que já tenham sido extintas. Por isso, não basta aplicar uma porcentagem genérica a todas as vendas. A lei também prevê um procedimento simplificado, com percentual preestabelecido e regras próprias de ajuste. Veja os artigos 32 e 33 [2].
O que pode mudar no caixa e no capital de giro?
Se a empresa recebe o valor total da venda e recolhe o imposto depois, existe um intervalo em que o dinheiro destinado ao tributo permanece na conta. Quando o split payment se aplicar, essa parcela poderá não passar pelo caixa disponível da empresa.
O efeito mais direto é sobre o momento da disponibilidade do dinheiro. Isso não significa que o lucro cairá automaticamente no valor separado: o tributo precisa ser considerado na formação do preço e na apuração do resultado. Significa que a empresa deve rever a projeção de recebimentos e evitar financiar compromissos com um dinheiro que será destinado ao Fisco.
O cuidado aumenta quando a mercadoria é paga antes de a venda ser recebida, quando há prazo longo para clientes ou quando a margem é estreita. A mesma operação pode ter resultado positivo e, ainda assim, exigir capital de giro para atravessar o intervalo entre pagamentos e recebimentos.
Faça essa simulação por data de recebimento, com as condições tributárias da sua operação validadas pelo contador.
Na rotina de uma autopeças, observe o dinheiro necessário para repor os itens que mais giram. Em materiais de construção, confronte compras, entregas e prazos de recebimento. Em distribuidoras, acompanhe o volume de pedidos junto com o prazo dado aos clientes. Em todos esses casos, estoque parado e recebimentos atrasados podem apertar o caixa antes mesmo de qualquer mudança tributária.
Quando começa? E como ficam Pix, cartão e parcelas?
A implantação é gradual e depende da regulamentação e dos atos conjuntos da Receita Federal e do Comitê Gestor do IBS. O regulamento da CBS prevê, no mínimo, duas etapas e permite que a primeira tenha escopo restrito e utilização facultativa, nos termos do ato correspondente. Veja o artigo 33 do Decreto 12.955/2026 [3].
O anúncio de testes em outubro de 2026 não estabelece uma cobrança universal nessa data. Para saber quando o mecanismo alcançará sua empresa, acompanhe as regras da etapa, o regime tributário, o tipo de operação e os meios de pagamento envolvidos.
O regulamento contempla diferentes arranjos, incluindo Pix, boleto e cartões. Isso não significa que toda transferência recebida hoje terá imposto separado automaticamente. É preciso observar a operação comercial, a vinculação das informações e a etapa de implantação aplicável.
Nas vendas parceladas pelo fornecedor, a lei determina segregação e recolhimento proporcionais na liquidação de cada parcela. Também estabelece que a antecipação de recebíveis não elimina a obrigação de segregação e recolhimento. Portanto, antecipar uma venda não deve ser tratado como uma maneira de escapar do mecanismo. Veja o artigo 34 [2].
Cancelamentos, devoluções e valores recolhidos a maior também exigem acompanhamento. Não conte com uma devolução tributária como dinheiro disponível na mesma data do estorno ao cliente: o fluxo deve seguir as regras aplicáveis e ser conciliado.
E quem está no Simples Nacional?
O primeiro passo é entender como a empresa recolherá IBS e CBS. Para optantes do Simples Nacional, há diferença entre manter esses tributos no regime do Simples e optar pela apuração no regime regular, por fora do DAS. A Receita Federal publicou orientações sobre essa opção para 2027. Consulte a orientação oficial [4].
Não é correto concluir que toda empresa do Simples sofrerá a mesma separação em qualquer venda. A análise precisa considerar a opção tributária, a operação, o perfil do adquirente e as regras da implantação.
Se você está comparando os modelos, leve ao contador seus dados de compras, vendas e clientes. Nosso artigo sobre Simples híbrido e IBS/CBS por fora do DAS ajuda a organizar essa conversa. A escolha não deve ser feita apenas por uma alíquota isolada.
Seis ajustes para preparar sua empresa
- Projete o recebimento disponível. Separe valor vendido, tributos a recolher, taxas e data de entrada. Simule o efeito no caixa com premissas tributárias confirmadas.
- Organize o vínculo entre venda, documento fiscal e pagamento. A conciliação precisa explicar qual recebimento corresponde a qual operação, inclusive pagamentos parciais.
- Revise prazos de compra e venda. Compare vencimentos de fornecedores com entradas previstas. Negocie o prazo antes de o caixa apertar.
- Acompanhe giro e cobertura de estoque. Dinheiro em produto parado não paga compromissos. Priorize reposição com base na demanda e no capital disponível.
- Reavalie preço e margem. Não aumente preços por um percentual genérico atribuído ao split payment. Considere tributação, créditos, custos e condições comerciais da sua operação.
- Alinhe contador, financeiro e tecnologia. Confirme regime, cadastros, documentos fiscais, atualizações e integrações exigidas conforme o cronograma oficial.
Uma planilha pode servir para uma primeira simulação. Mas, quando cada área usa um número diferente, o gestor perde tempo tentando descobrir qual informação é confiável. A preparação começa por uma base organizada de dados, com responsabilidades claras para conferir e atualizar cada etapa.
Como um ERP ajuda nessa preparação?
A reforma aumenta a importância de conectar operação e gestão financeira. Para decidir bem, você precisa enxergar o que vendeu, o que comprou, quanto tem em estoque, quais compromissos vencem e qual resultado a operação está produzindo.
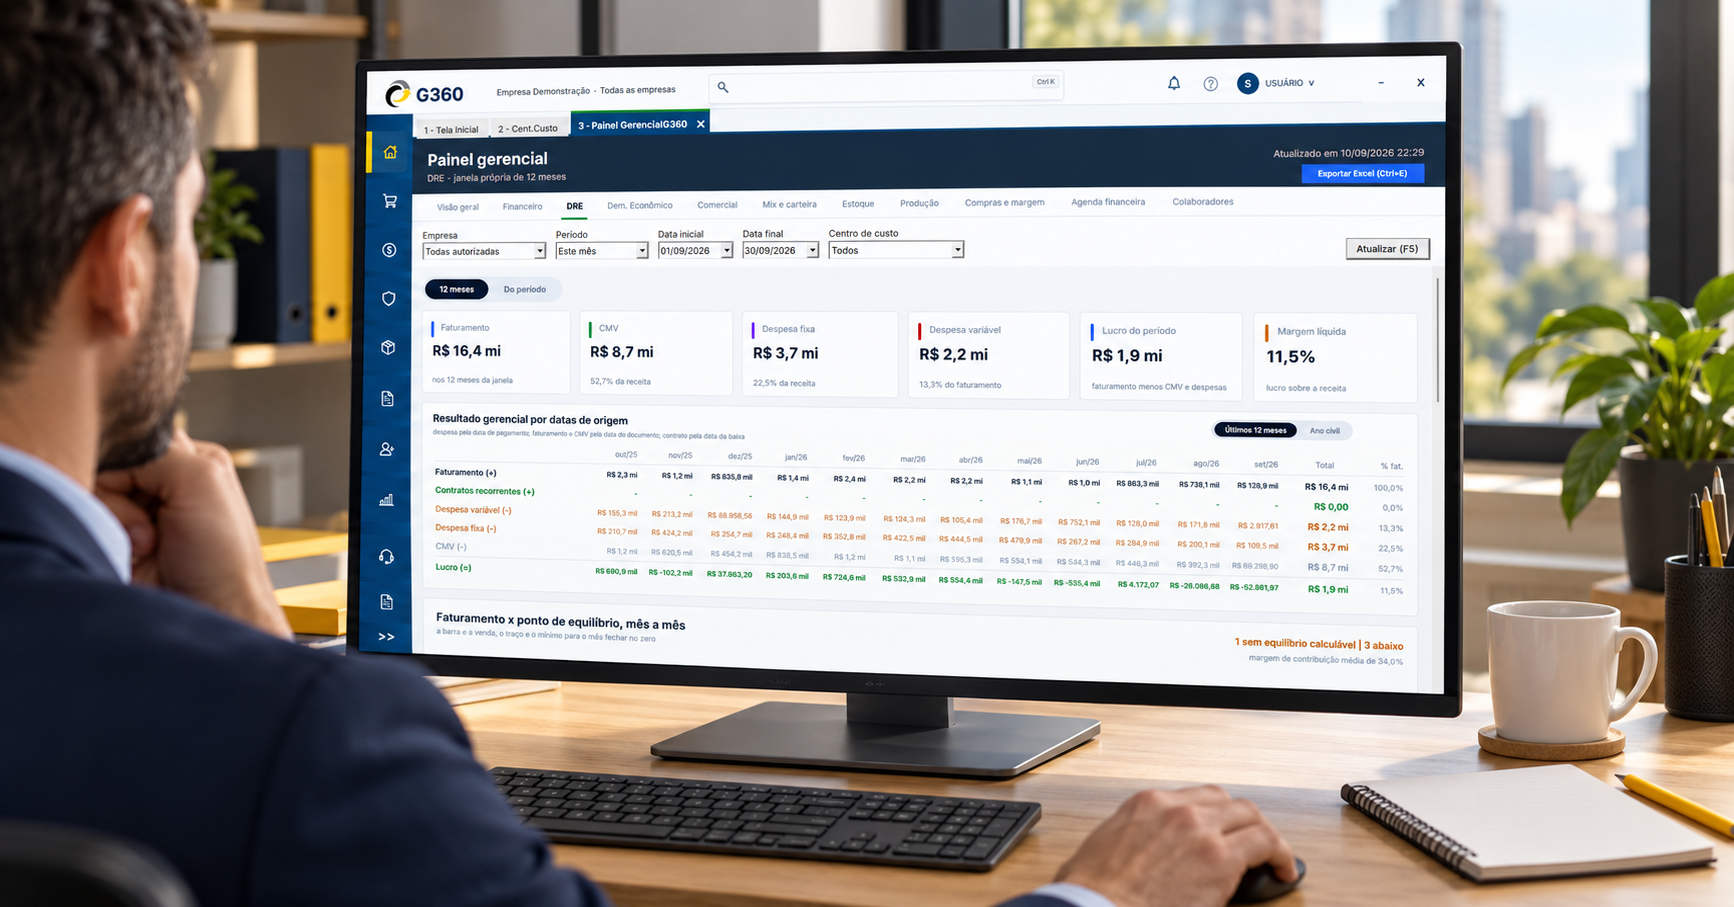
O G360, da Movimento Sistemas, integra estoque, vendas, compras, financeiro, fiscal e indicadores gerenciais. Essa organização ajuda a acompanhar a rotina e a reunir os dados necessários para planejar o caixa e conversar com o contador.
A execução do split payment depende das regras oficiais e das integrações com os participantes dos pagamentos. Ter um ERP não significa que essa execução já esteja habilitada. Na avaliação do sistema, pergunte como serão tratados os documentos, a conciliação e as atualizações conforme cada etapa entrar em vigor.
Você consegue explicar hoje por que vendeu bem e, mesmo assim, faltou dinheiro? Esse é um bom ponto de partida. Conheça os indicadores do G360 e veja como organizar a gestão antes que uma mudança no recebimento exponha um problema antigo de caixa.
Fontes oficiais e data de atualização
Conteúdo atualizado em 2 de outubro de 2026, com foco nos efeitos de gestão. A aplicação tributária à sua empresa deve ser confirmada com o contador e com os atos oficiais vigentes.
- Receita Federal — início da etapa de testes da Plataforma Pública do Split Payment. Comunicado publicado em 30/09/2026.
- Lei Complementar 214/2025 — texto atualizado na Câmara dos Deputados. Especialmente artigos 31 a 35; alterações da LC 227/2026.
- Decreto 12.955/2026 — regulamento da CBS. Especialmente artigos 28 a 35.
- Portal do Simples Nacional — orientações sobre a opção e o recolhimento de IBS/CBS pelo regime regular.
Dúvidas sobre split payment.
O que é split payment?+
É o recolhimento de IBS e CBS na liquidação financeira da operação. Conforme as regras aplicáveis, os participantes do sistema de pagamentos separam os valores dos tributos antes de disponibilizar o restante ao fornecedor.
O split payment já será obrigatório em todas as vendas em outubro de 2026?+
Não. O comunicado da Receita Federal de 30/09/2026 anuncia testes de integração a partir de 15/10/2026, em ambiente controlado e sem impacto em operações reais. A implantação operacional depende das etapas e dos atos oficiais aplicáveis.
O split payment reduz o lucro da empresa automaticamente?+
A separação do tributo no pagamento não significa uma redução automática do lucro no mesmo valor. O efeito direto é sobre a disponibilidade do dinheiro no caixa. Custos, tributos, créditos e despesas precisam ser considerados na análise do resultado.
Os R$ 100 do exemplo são uma alíquota da reforma tributária?+
Não. São valores fictícios usados apenas para explicar a separação do pagamento. O exemplo não representa uma alíquota legal nem estima o imposto da sua empresa.